







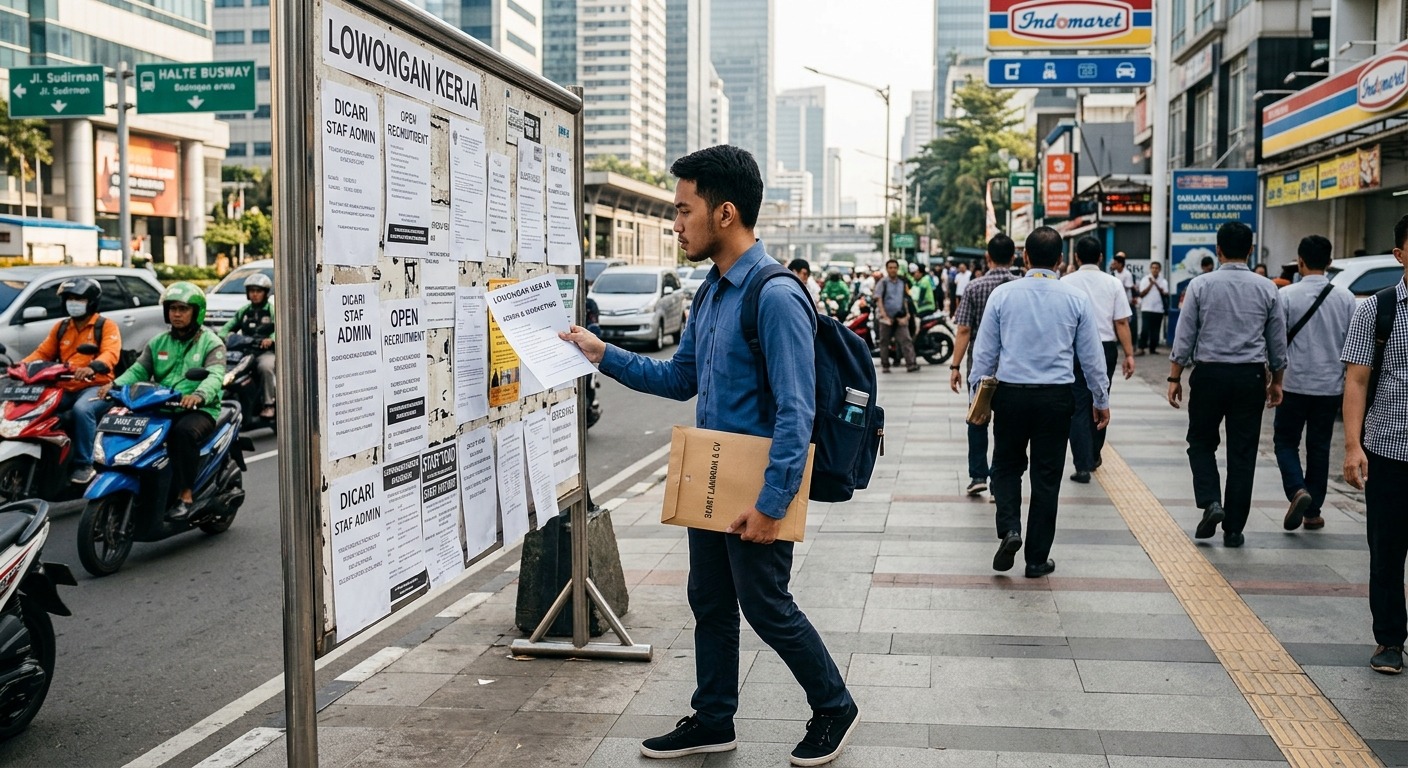
Jakarta, kontrasx.com – Generasi Z (Gen Z) kini berada di pusaran tekanan ekonomi yang kian berat. Melonjaknya harga kebutuhan pokok yang tak seimbang dengan kenaikan pendapatan, ditambah makin ketatnya persaingan di pasar kerja, memaksa generasi muda ini untuk memutar otak demi menjaga ketahanan finansial mereka.
Pertumbuhan ekonomi nasional yang berada di kisaran 5% dinilai belum cukup ampuh menciptakan lapangan kerja berkualitas serta kesejahteraan yang merata bagi anak muda.
Dilansir dari Bloomberg Technoz Kepala Pusat Makroekonomi dan Keuangan Indef, M. Rizal Taufikurahman, menegaskan bahwa sekadar melakukan penghematan tidak lagi efektif dalam menghadapi situasi saat ini.
“Penghematan saja tidak cukup apabila pendapatan stagnan sementara biaya hidup meningkat. Kuncinya adalah meningkatkan daya saing dan kapasitas penghasilan secara berkelanjutan,” ujar Rizal, Jumat (16/10).
Fenomena ini makin diperparah oleh lambatnya pertumbuhan gaji serta masa tunggu kerja yang kian panjang. Direktur Ekonomi Digital Center of Economic and Law Studies (Celios), Nailul Huda, mengungkapkan bahwa median pendapatan pekerja di Indonesia hanya tumbuh sekitar 4%. Angka ini berbanding terbalik dengan laju kenaikan harga barang pokok.
Kondisi tersebut sangat terasa bagi Gen Z yang mendominasi sektor jasa. Tak hanya soal gaji, para lulusan baru (fresh graduate) kini harus berjuang lebih keras untuk mendapatkan pekerjaan pertama mereka.
“Gen Z harus menunggu sekitar 7–9 bulan baru mendapatkan pekerjaan. Generasi sebelumnya, 2–3 bulan sudah bisa mendapatkan pekerjaan,” ungkap Nailul.
Di tengah himpitan ekonomi, kemudahan akses kredit digital seperti Buy Now, Pay Later (BNPL) dan pinjaman online (pinjol) kerap menjadi godaan instan. Namun, para pakar mengingatkan agar kemudahan ini tidak disalahartikan sebagai peningkatan kemampuan finansial.
Nailul menekankan pentingnya kebijaksanaan dalam memanfaatkan fasilitas pinjaman digital. Menggunakan BNPL atau pinjol untuk konsumsi sehari-hari merupakan langkah riskan yang berpotensi memicu krisis keuangan pribadi.
“Sebenarnya tidak masalah asalkan pemakaiannya digunakan untuk hal produktif dan bijak, misalkan untuk meningkatkan produktivitas dan pendapatan. Tapi jika harus belanja kebutuhan sehari-hari ataupun makanan, ini yang berbahaya dan tidak bijak,” tegas Nailul.
Senada dengan Nailul, Rizal mewanti-wanti Gen Z agar tidak memaksakan diri dalam berutang hanya demi memenuhi gaya hidup atau bahkan demi menabung.
“Menyisihkan 5–10% pendapatan untuk tabungan secara konsistent sudah menjadi langkah positif. Jangan memaksakan tabungan hingga kebutuhan dasar justru dibiayai melalui utang,” kata Rizal.
Untuk menghadapi tantangan ini, para ekonom merekomendasikan beberapa langkah strategis yang dapat diterapkan oleh Gen Z dengan mengasah skill baru, terutama di bidang teknologi digital, guna membuka peluang pendapatan tambahan (side income).
Mengendalikan konsumsi harian dan membedakan secara tegas antara kebutuhan (needs) dan keinginan (wants). Konsisten menyisihkan 5–10% dari pendapatan bulanan untuk tabungan dan dana darurat tanpa mengganggu fondasi kebutuhan dasar.
Hindari utang konsumtif dan manfaatkan instrumen pembiayaan hanya untuk kegiatan yang berpotensi menghasilkan uang.
Meski demikian, Rizal mengingatkan bahwa perjuangan Gen Z menjaga ketahanan finansial tidak bisa dilakukan seorang diri. Pemerintah dan pemangku kebijakan tetap memegang peran kunci dalam menciptakan lapangan kerja yang berkualitas serta mengeluarkan kebijakan yang mampu menjaga daya beli masyarakat secara berkelanjutan. (Red)